

Основи інвестування в облігації: чому цей «нудний» актив заслуговує на більше уваги
Зазвичай уся увага дістається акціям. Саме про них пишуть гучні заголовки, коли ринок стрімко зростає або так само стрімко падає. І саме з акціями пов’язані історії про компанії, які зробили своїх перших інвесторів мільйонерами. Облігації такого ажіотажу майже не викликають. Можливо, саме тому інвестори-початківці часто їх недооцінюють.
А тим часом за цим доволі «спокійним» інструментом стоїть величезний світовий ринок. Облігаціями користуються держави, компанії, банки, пенсійні фонди та приватні інвестори. Вони можуть приносити регулярний дохід, зменшувати коливання портфеля, допомагати зберігати капітал і додавати диверсифікації в періоди, коли на фондовому ринку панує невизначеність. Але вважати облігації просто «безпечнішими акціями» було б помилкою.
Вони працюють за іншими принципами, по-іншому реагують на зміну процентних ставок і мають власні ризики, які не завжди очевидні на перший погляд. Втім, щойно розумієш основну механіку, облігації стають значно зрозумілішими.
Що таке облігація
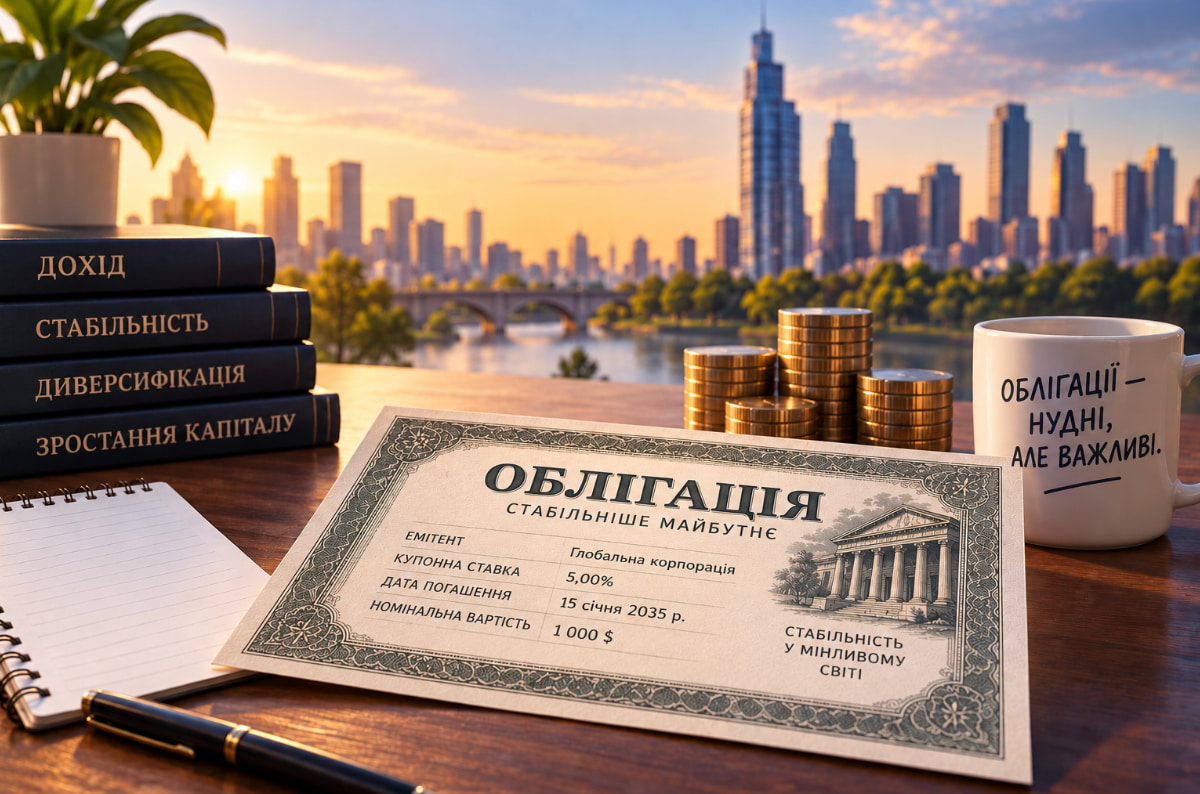
Найпростіше зрозуміти облігації, якщо на хвилину забути про фінансову термінологію. Уявімо, що компанія хоче побудувати новий завод, і для цього їй потрібно $500 млн. Знайти ці гроші можна по-різному: використати власні кошти, взяти кредит у банку, випустити додаткові акції або позичити гроші безпосередньо в інвесторів.
Останній варіант - це і є облігації. Купуючи облігацію, ви фактично позичаєте гроші тому, хто її випустив. Це може бути держава, місто, компанія або інша організація. Натомість емітент зобов’язується повернути гроші на заздалегідь визначених умовах.
Зазвичай тут є дві основні складові:
Виплата відсотків - плата за те, що ви дали свої гроші в борг.
Повернення основної суми - погашення номінальної вартості облігації наприкінці її строку.
Наприклад, компанія випускає десятирічну облігацію номіналом $1000 із купонною ставкою 5% річних. Ви купуєте її за $1000. За стандартної схеми виплат щороку компанія платить вам $50 відсотків, а через десять років повертає початкові $1000 - звісно, за умови, що вона залишається платоспроможною і виконує свої зобов’язання. Якщо зовсім просто:
Ви позичаєте $1000 - отримуєте відсотки - наприкінці вам повертають $1000.
Приблизно так працює більшість традиційних облігацій. І тут є принципова різниця між акціями та облігаціями. Купуючи акцію, ви стаєте співвласником компанії. Купуючи облігацію, ви стаєте її кредитором.
Тому ви не отримуєте прямої вигоди від необмеженого зростання бізнесу. Якщо прибуток компанії раптом потроїться, це зовсім не означає, що ваша облігація теж подорожчає втричі. Для власника облігації значно важливіше інше: чи зможе компанія й надалі вчасно виплачувати обіцяні суми. Ця різниця багато в чому й пояснює, чому інвестування в акції та облігації працює по-різному.
Як заробляють на облігаціях
На перший погляд, усе просто: купив облігацію - отримуєш відсотки. Але на практиці дохід від облігацій може складатися з кількох частин.
Купонні виплати
Найочевидніше джерело доходу - купон. Купонна ставка визначає, скільки відсотків емітент має виплачувати власнику облігації. Наприклад, облігація номіналом $1000 із купонною ставкою 4% зазвичай приноситиме $40 на рік, хоча точний графік виплат залежить від умов конкретного випуску.
Для інвесторів, яким важливий регулярний дохід, така передбачуваність може бути привабливою. Але є важливий нюанс: купонна ставка - це не обов’язково та дохідність, яку ви фактично отримаєте. Причина проста: облігації можуть торгуватися як вище, так і нижче своєї номінальної вартості.
Зміна ціни
Багато облігацій можна продати на вторинному ринку ще до погашення. А отже, їхня ринкова ціна постійно змінюється. Припустімо, ви купили облігацію за $1000, а згодом продали за $1050. Крім уже отриманих відсотків, ви заробили ще $50 на зростанні ціни. Але може статися й навпаки.
Якщо вам терміново знадобляться гроші в момент, коли ваша облігація торгується по $900, доведеться зафіксувати збиток - навіть якщо емітент справно виплатив усі відсотки й нічого не порушив. Це один із перших важливих моментів, який варто запам’ятати: облігація може стати дешевшою, навіть якщо її емітент виконує всі свої зобов’язання.
Дохідність
І тут ми підходимо до одного з ключових понять на ринку облігацій - дохідності (yield). Вона показує, який дохід отримує інвестор відносно поточної ціни облігації. Уявімо, що облігація приносить $50 на рік. Якщо ви купили її за $1000, ці $50 становлять 5% від вкладеної суми.
А тепер припустімо, що ринкова ціна цієї самої облігації впала до $900. Вона, як і раніше, приносить $50, але тепер ті самі $50 виглядають привабливіше відносно нижчої ціни покупки. Цей зв’язок між ціною облігації та її дохідністю - один із головних принципів усього ринку облігацій. І особливо важливим він стає тоді, коли змінюються процентні ставки.
Чому ціни на облігації змінюються разом із процентними ставками
Якщо про облігації варто запам’ятати лише одне правило, нехай це буде воно:
Процентні ставки зростають - ціни вже випущених облігацій зазвичай падають.
Процентні ставки падають - ціни вже випущених облігацій зазвичай зростають.
Чому так? Припустімо, у вас є облігація, яка приносить 3% річних. Потім ставки на ринку зростають, і нові аналогічні облігації вже пропонують 5%. Навіщо іншому інвестору платити повну ціну за вашу облігацію з дохідністю 3%, якщо він може купити нову й отримувати 5%? Щоб ваша облігація знову стала привабливою, її ринкова ціна зазвичай має знизитися.
А тепер уявімо протилежну ситуацію. У вас є облігація, яка платить 5%, але нові аналогічні папери вже пропонують лише 3%. Тепер ваші 5% виглядають набагато цікавіше, тому інвестори можуть погодитися заплатити за таку облігацію більше за її номінальну вартість.
Саме тому ринок облігацій так уважно стежить за центральними банками та процентними ставками. Зміни в монетарній політиці можуть суттєво вплинути на ціну вже випущених облігацій, навіть якщо фінансовий стан їхнього емітента взагалі не змінився.
Чому строк погашення має значення
Не всі облігації однаково реагують на зміну ставок. За інших рівних умов довгострокові облігації зазвичай чутливіші до таких змін, ніж короткострокові.
Уявіть, що ви зафіксували дохідність 3% на два роки. А тепер - що на 30 років. Якщо ринкові ставки раптом зростуть до 5%, отримувати нижчу ставку протягом наступних 30 років значно неприємніше, ніж лише протягом двох. Ця чутливість тісно пов’язана з поняттям дюрації (duration).
Для початку зовсім не обов’язково вміти розраховувати дюрацію. Достатньо розуміти загальний принцип: що довше ви залежите від фіксованих майбутніх виплат, то сильніше на вартість облігації можуть впливати зміни процентних ставок.
Державні чи корпоративні: які бувають облігації
Сказати «я інвестую в облігації» - приблизно те саме, що сказати «я інвестую в акції». Інформації начебто багато, але насправді майже нічого не зрозуміло. Ринок облігацій величезний, і на ньому є інструменти з дуже різними рівнями ризику та потенційної дохідності.
Державні облігації
Держави випускають облігації, щоб фінансувати бюджетні витрати та рефінансувати наявні борги. У США, наприклад, до таких паперів належать казначейські векселі, ноти та облігації з різними строками погашення. Казначейські папери США зазвичай вважаються інструментами з дуже низьким кредитним ризиком, оскільки за ними стоїть американський уряд. Але низький кредитний ризик зовсім не означає, що ціна таких облігацій не може падати.
Наприклад, довгострокові державні облігації можуть суттєво дешевшати в періоди зростання процентних ставок. Тому важливо розрізняти два поняття: низький ризик дефолту - це ще не відсутність ринкового ризику.
Корпоративні облігації
Компанії випускають облігації, щоб залучити гроші на розвиток, поглинання інших компаній, інфраструктурні проєкти та інші потреби бізнесу. Оскільки компанія може збанкрутувати або не виконати свої зобов’язання, корпоративні облігації зазвичай пропонують вищу дохідність, ніж аналогічні державні цінні папери. Але й корпоративні облігації бувають дуже різними.
Облігації великої фінансово стійкої міжнародної корпорації та папери компанії з величезними боргами можуть формально належати до однієї категорії, але інвестори вимагатимуть від них зовсім різної дохідності.
Саме тут стають у пригоді кредитні рейтинги. Великі рейтингові агентства оцінюють здатність емітентів виконувати свої боргові зобов’язання та присвоюють їм відповідні рейтинги. Облігації з вищими рейтингами зазвичай відносять до інвестиційного рівня (investment grade). Папери з нижчими рейтингами часто називають високодохідними (high-yield bonds).
Можливо, ви чули й менш привабливу назву - «сміттєві облігації» (junk bonds). Їхня висока дохідність може виглядати заманливо, але вона не просто так. По суті, інвестор отримує більшу потенційну винагороду за те, що погоджується взяти на себе більший кредитний ризик.
Муніципальні облігації
Муніципальні облігації випускають штати, міста та інші місцеві органи влади - передусім у США. Залучені таким чином гроші можуть іти на будівництво доріг, шкіл, лікарень, комунальної інфраструктури та інші суспільні потреби.
Деякі муніципальні облігації мають податкові переваги для певних категорій американських інвесторів. Тому вони можуть бути особливо цікавими для людей із високими доходами. Втім, конкретні податкові умови залежать і від самого інвестора, і від конкретного випуску облігацій.
З чого почати інвестору
Початківцю зовсім не обов’язково аналізувати сотні окремих облігацій. Загалом є два основні способи додати їх до портфеля: купувати окремі облігації або інвестувати через облігаційні фонди та ETF.
Окрема облігація дає більше визначеності щодо строку погашення та запланованих виплат - за умови, що емітент не оголосить дефолт. Але щоб самостійно скласти добре диверсифікований портфель із окремих облігацій, може знадобитися більше грошей, часу та досліджень.
Фонди та ETF працюють інакше. Один фонд може володіти сотнями або навіть тисячами облігацій різних емітентів і з різними строками погашення. Завдяки цьому диверсифікувати вкладення значно простіше.
Проте облігаційний фонд - це не те саме, що окрема облігація. Окрема облігація зазвичай має конкретну дату погашення, коли інвестору мають повернути її номінальну вартість. Звичайний облігаційний фонд постійно купує та продає папери, тому такої єдиної дати погашення в нього немає. Не можна сказати, що один варіант однозначно кращий за інший. Вони просто підходять для різних завдань.
Які ризики є в облігаціях
Одна з найживучіших помилок - вважати облігації автоматично «безпечними». Залежно від типу вони справді можуть бути менш волатильними, ніж багато акцій. Але менший ризик - не те саме, що відсутність ризику. До того ж різні облігації можуть мати зовсім різний набір ризиків.
Кредитний ризик
Перше й найочевидніше запитання: чи поверне емітент ваші гроші? У держав зі стійкими фінансами ризик дефолту може бути відносно низьким. У компанії з серйозними фінансовими проблемами - значно вищим.
Якщо емітент оголосить дефолт, власник облігацій може втратити частину, а іноді й значну частину вкладених грошей. Саме тому високу дохідність не варто сприймати як подарунок. Якщо якась облігація пропонує набагато більше, ніж інші схожі папери, ринок, найімовірніше, бачить у ній і вищий ризик.
Ризик зміни процентних ставок
Як ми вже з’ясували, коли процентні ставки зростають, ринкова ціна вже випущених облігацій із фіксованою ставкою може падати. Особливо важливо пам’ятати про це, якщо вам може знадобитися продати облігацію до погашення. Якщо ж ви можете тримати окрему облігацію до кінця строку, а емітент справно виконує всі зобов’язання, короткострокові коливання її ринкової ціни можуть мати для вас менше значення. А от інвесторам в облігаційні фонди та тим, кому важлива можливість швидко продати актив, варто уважніше стежити за чутливістю до процентних ставок.
Інфляційний ризик
Уявімо, що ваша облігація приносить 3% річних, а інфляція становить 5%. Відсотки на рахунок надходять, але купівельна спроможність цих грошей у реальному вимірі знижується. Саме тому інфляція особливо важлива для тих, хто вкладається в інструменти з фіксованим доходом на довгий строк. Передбачувана номінальна дохідність ще не означає хорошої реальної дохідності після врахування інфляції.
Ризик ліквідності
Одними облігаціями активно торгують щодня, іншими - значно рідше. Якщо у вас є малоліквідна облігація і її потрібно швидко продати, знайти покупця за бажаною ціною може бути непросто.
Ризик реінвестування
Є ще один ризик, який стає особливо помітним, коли процентні ставки знижуються. Припустімо, строк вашої облігації закінчився, і вам повернули вкладені гроші. Або ви просто отримали чергову купонну виплату. Проблема в тому, що нові облігації на ринку тепер пропонують значно нижчу дохідність. Гроші у вас є, але вкласти їх знову на таких самих вигідних умовах уже не виходить. Це і називається ризиком реінвестування.
Висновок
Навряд чи облігації колись викликатимуть стільки ж ажіотажу, як наймодніші технологічні акції. Та, мабуть, їм це й не потрібно. Адже роль облігацій у портфелі часто зовсім інша. За своєю суттю, інвестиція в облігацію - це позика грошей в обмін на очікуваний дохід. Але за цією простою схемою стоїть великий ринок, на який впливають процентні ставки, інфляція, кредитна якість емітентів, строки погашення та очікування інвесторів.
Розуміння цих принципів допомагає позбутися одного з найпоширеніших міфів: нібито облігації - це просто «безпечна частина» портфеля. Деякі з них справді доволі консервативні. Інші можуть бути досить ризикованими. Тому правильніше запитувати не «облігації - це добре чи погано?», а «яке завдання ця конкретна інвестиція виконує в моєму портфелі?».
Для молодого інвестора, у якого попереду кілька десятиліть інвестування, роль облігацій може бути невеликою. Для людини, яка наближається до пенсії, хоче отримувати регулярний дохід або планує використати частину грошей у найближчому майбутньому, вони можуть мати значно більше значення.
І, мабуть, саме так на облігації найкраще й дивитися. Акції часто відповідають на запитання, наскільки може зрости ваш капітал. Облігації - яку роботу цей капітал має виконувати. Коли розумієш цю різницю, «нудна» частина інвестування раптом стає набагато цікавішою.